报告概述
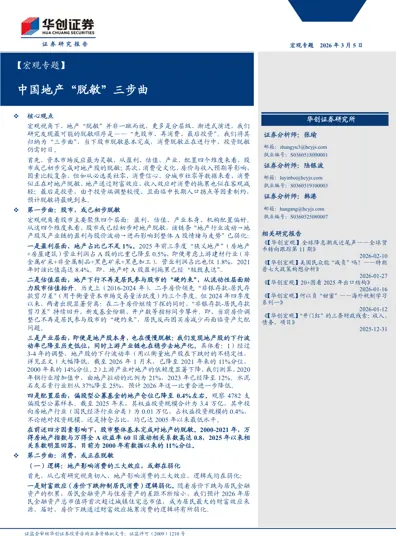
本报告从宏观视角出发,提出中国地产“脱敏”将按“先股市、再消费、最后投资”的顺序分层演进。报告重点分析了股市已初步完成对地产脱敏的四个维度(盈利、估值、产业、配置),以及消费正在脱敏的三大效应弱化和数据表现,同时指出固定资产投资仍受地产拖累。研究框架基于历史数据与投入产出分析,为投资者和理解地产影响提供阶段性判断。
报告的核心结论
股市已初步完成对地产的脱敏
从盈利、估值、产业和配置四个维度看,股市对地产的依赖大幅降低。地产营业利润占A股比重不足1%,偏股型公募地产仓位降至0.4%,地产股下行波动率处于历史低位,上游产业对地产依赖度明显下降。万得房地产指数与万得全A的60日滚动相关系数已降至2000年来的11%分位。
消费正在对地产逐步脱敏
地产影响消费的财富效应、收入效应和挤出效应均在弱化。预计2026年居民金融资产市值将首次超过城镇住宅市值,成为最大财富效应来源。必选类社零增速稳定在4%左右,消费信心企稳回升,分城市社零与房价关系从正相关转为轻微负相关,显示消费对地产脱敏迹象。
固定资产投资尚未对地产脱敏
地产链投资(含上游建材)占固投约26%,2025年拖累固投4.8个百分点,叠加土地财政收缩影响地方基建,合计拖累超6个百分点。中长期看,人口达峰、城镇化放缓、二手房占比提升(2025年约45%)使投资端压力持续,预计2026年地产投资仍将双位数下滑。
报告回答的关键问题
中国地产对经济的影响正在减弱吗?
是的,报告指出地产影响正在分层级减弱。股市已初步完成脱敏,地产对A股盈利和估值的影响已降至历史低位;消费正在脱敏,三大效应弱化且数据表现稳定;但固定投资端仍受较大拖累,脱敏最晚到来。整体上,地产对经济的冲击在逐步降低。
地产对股市的影响还有多大?
报告认为股市已初步脱敏。地产相关企业营业利润占A股比重仅0.5%,偏股型公募地产仓位降至0.4%,地产股下行波动率处于历史低位,与全A指数相关性大幅下降。居民参与股市受房价约束减弱,存款向非银转移,股市估值更多受其他因素驱动。
房价下跌还会拖累消费吗?
拖累在减弱。报告分析地产影响消费的财富效应、收入效应和挤出效应都在弱化。例如居民金融资产有望超过住宅资产,住房从业者薪酬企稳,购房支出减少未提升消费倾向。必选消费和消费信心指标显示消费对地产脱敏,但若地产二次探底,过程可能曲折。
未来地产投资还会继续下滑吗?
报告认为地产投资仍面临压力。中长期人口和城镇化见顶,二手房成交占比快速提升(2025年45%),新开工和土地成交数据低迷,预计2026年地产投资仍将双位数下滑,继续拖累固定资产投资。
报告中的代表性数据
地产营业利润占A股比重
2025年前三季度,狭义地产(房地产+房屋建筑)营业利润占万得全A比重,2021年为4.2%。广义地产(加上游建材)占比1.8%,2021年为8.4%。
二手房成交占比
2025年,二手房成交面积占住宅总成交面积比例,2021年仅为19%,显示住房交易结构向存量切换,减少对新房施工投资的需求。
地产链对固投的拖累
2025年,地产链6个行业(房地产业、房屋建筑、黑色矿采、非金属矿采、黑色加工、非金属制品)拖累固投增速4.8个百分点,2024年为2.9个百分点。
以上数据根据报告摘要整理,具体统计口径和数值请以完整报告原文为准。
完整报告包含什么
- 完整的市场数据与趋势图表:包括地产营业利润占比、市值占比、万得房地产指数与全A相关系数等历史序列图表,直观展示脱敏进程。
- 研究框架与方法论:详细说明投入产出表测算房地产业对上游行业增加值拉动的技术附录,以及下行波动率等指标的计算方法。
- 三大效应深度分析:财富效应、收入效应、挤出效应的详细逻辑论证与数据支撑,包括居民金融资产与住宅资产对比、上市公司薪酬变化、农民工就业数据等。
- 分维度股市脱敏验证:从盈利、估值、产业、配置四个维度逐一展开,每部分均配有图表和数据来源。
- 消费脱敏的多维数据交叉验证:包含必选类社零构成、消费信心指数、约50个重点城市社零与房价关系等详细图表。
- 投资端压力展望:中长期人口与城镇化趋势、二手房占比变化、新开工与拿地数据预测,以及2026年地产投资测算模型。
- 风险提示与免责声明:包括地产二次探底超预期、数据不稳健、政策超预期等风险因素。
本页内容由川海智库整理,用于帮助读者快速了解报告主题、核心观点和主要内容。由于报告量大、人工能力有限,部分观点、数据、统计口径或表述可能存在偏差,具体内容请以完整报告原文为准。